Domain firmenerbe.de kaufen?
Wir ziehen mit dem Projekt
firmenerbe.de um.
Sind Sie am Kauf der Domain
firmenerbe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain firmenerbe.de kaufen?
Wie wird der Nachlass nach deutschem Erbrecht unter den Erben verteilt?
Der Nachlass wird gemäß der gesetzlichen Erbfolge unter den Erben aufgeteilt. Dabei werden zunächst die gesetzlichen Erben ermittelt, die in der gesetzlichen Erbfolge festgelegt sind. Anschließend wird das Erbe entsprechend dem Verwandtschaftsgrad aufgeteilt, wobei Ehepartner und Kinder in der Regel bevorzugt werden. **
Wie können die Erben eines Verstorbenen ihr Erbrecht in Anspruch nehmen, wenn kein Testament vorhanden ist?
Die Erben müssen einen Erbschein beim zuständigen Nachlassgericht beantragen, um ihr Erbrecht nachzuweisen. Falls kein Testament vorhanden ist, richtet sich die Erbfolge nach gesetzlichen Regelungen, wie z.B. der gesetzlichen Erbfolge gemäß Bürgerliches Gesetzbuch. Die Erben können dann das Erbe antreten und über das Vermögen des Verstorbenen verfügen. **

Ähnliche Suchbegriffe für Erbrecht-Fachbücher-von-Dieter
Top-Angebote
Produkte zum Begriff Erbrecht-Fachbücher-von-Dieter:
-
Erbrecht, Fachbücher von Wolfgang BurandtDas Fachbuch "Erbrecht" von DTV bietet eine umfassende Sammlung relevanter Gesetze und Verordnungen, die für das Erbrecht in Deutschland von Bedeutung sind. Es enthält Auszüge aus dem Bürgerlichen Gesetzbuch (BGB), dem Einführungsgesetz zum BGB sowie der Erbrechtsverordnung der Europäischen Union. Darüber hinaus werden internationale Regelungen und Abkommen, wie das Haager Testamentsübereinkommen und verschiedene Konsularverträge, behandelt. Das Buch ist eine wertvolle Ressource für Studierende, Juristinnen und Juristen sowie alle, die sich mit den komplexen Aspekten des Erbrechts auseinandersetzen möchten. Mit einem klar strukturierten Inhalt und einer Vielzahl von gesetzlichen Grundlagen bietet es eine solide Grundlage für das Verständnis der rechtlichen Rahmenbedingungen im Erbrecht. Die umfassende Darstellung der relevanten Gesetze und Verordnungen macht es zu einem unverzichtbaren Nachschlagewerk in diesem Fachgebiet.25,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erbrecht und Testament bei EhegattenErbrecht und Testament bei Ehegatten , Allumfassend beraten und gestalten. Das "Berliner-Testament" stellt in Deutschland die wohl häufigste Form des Ehegattentestaments dar. Ob es tatsächlich für die persönliche und wirtschaftliche Situation von Ehegatten zweckmäßig ist oder andere Gestaltungsmöglichkeiten geeigneter sind, muss stets am Einzelfall beurteilt werden - immer unter dem Blickwinkel von Abwicklung und Folgewirkungen. Das neue FamRZ-Buch bietet dazu die aktuelle, kompakte und praxisnahe Grundlage, u.a. mit Gesetzliche Erbfolge und Pflichtteilsrecht - Testamentsgestaltung (Ehegattentestament, Geschiedenentestament) - Wechselbezüglichkeit und deren Folgen- EuErbVO/EuGüVO - Verträge zugunsten Dritter (Lebensversicherung/Gemeinschaftskonten) - Ausschlagung und Haftungsbeschränkung - Steuerrecht - Familienrecht - Sozialrecht - Bestattungsrecht. Zahlreiche Beispielsfälle und Musterformulierungen. Profitieren Sie dabei von der fachlichen Kompetenz und der langjährigen Praxiserfahrung des spezialisierten Autorenteams: RA Raphael Busch, FA ErbR, Emmendingen - RA/StB Dr. Arne Hahner, FA StR, Hamburg - RA¿ín Kornelia Kotte, FA¿in FamR, Bielefeld - RA/Notar Dr. Pierre Plottek, FA ErbR, Bochum - RA¿ín Beatrix A. Ruetten, FA¿in FamR/ErbR, Hamburg - RA/Notar Ulf Schönenberg-Wessel, FA ErbR/SozR/VersR, Kiel - RA Matthias Wolff, FA FamR/ArbR, Kiel. Besonders zu empfehlen für Notariat, Anwaltschaft und Nachlassgerichte. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20231005, Produktform: Kartoniert, Titel der Reihe: FamRZ-Buch#46#, Redaktion: Schönenberg-Wessel, Ulf, Auflage: 23000, Auflage/Ausgabe: 1. Auflage, Keyword: Berliner Testament; Berliner-Testament; Ehegatten; Eherecht; Erbrecht; Erbschaftsteuer; Musterformulierung; Sozialrecht; Testament, Fachschema: Familienrecht~Sozialrecht~Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Familienrecht~Erbschafts- und Schenkungssteuer~Erbrecht~Zivilrecht, Privatrecht, allgemein, Region: Deutschland, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Sozialrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXIV, Seitenanzahl: 462, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gieseking E.U.W. GmbH, Verlag: Gieseking E.U.W. GmbH, Verlag: Gieseking, Ernst und Werner, GmbH, Verlag, Länge: 222, Breite: 152, Höhe: 30, Gewicht: 651, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erbrecht, Fachbücher von Urs FaselDas Fachbuch "Erbrecht" bietet eine umfassende Analyse der aktuellen Entwicklungen im Erbrecht, die im Jahr 2025 in der Schweiz in Kraft traten. Es behandelt wesentliche Neuerungen, wie die Erleichterung der Stiefkindadoption und deren Auswirkungen auf die gesetzliche Erbfolge. Zudem wird die überarbeitete Wegleitung zu grenzüberschreitenden Nachlassfällen des Bundesamts für Justiz thematisiert. Das Buch enthält auch Informationen zu einer Petition, die das Einstimmigkeitsprinzip im Erbrecht durch ein Mehrheitsprinzip ersetzen möchte. Der zweite Teil des Bandes versammelt relevante Rechtsprechung aus dem Jahr 2025, einschliesslich wichtiger Bundesgerichtsentscheidungen. Dieses Werk ist ein unverzichtbares Nachschlagewerk für alle, die sich mit den neuesten Entwicklungen im Erbrecht auseinandersetzen möchten.78,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erbrecht, Fachbücher von Elmar UricherDas Formularbuch für das gesamte Erbrecht. Unabhängig davon, ob eine testamentarische Verfügung erstellt oder im Erbfall angefochten wird, ist der Beratungsbedarf hoch und die Themen sind vielfältig: Ansprüche von Alleinerben/Erbengemeinschaft, Vermächtnisse, Pflichtteilsrecht, Vollstreckung von Testamenten, Verfahren zum Erbschein, Erstellung testamentarischer Verfügungen, Unternehmensnachfolge, Nachlasspflegschaft und -verwaltung, Nachlassinsolvenz, vorweggenommene Erbfolge und Steuerrecht. Über 600 Musterformulare, Checklisten und praktische Hinweise bieten kreative und verfahrensrechtliche Lösungen für erbrechtliche Fragestellungen, stets unter Berücksichtigung von steuerrechtlichen und gebührenrechtlichen Tipps. Bereits berücksichtigt sind die Reform des Betreuungs- und Pflegegesetzes, das Jahressteuergesetz 2022 und Änderungen des Bewertungsgesetzes.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Regelungen gibt es im Erbrecht für die Verteilung von Vermögenswerten an Erben?
Im Erbrecht gibt es gesetzliche Regelungen, die die Verteilung von Vermögenswerten an Erben regeln. Diese Regelungen legen fest, wer als Erbe gilt und wie das Vermögen auf die Erben aufgeteilt wird. Falls keine testamentarische Verfügung vorliegt, greift die gesetzliche Erbfolge. **
-
Kann man Fachbücher von der Steuer absetzen?
Kann man Fachbücher von der Steuer absetzen? Ja, unter bestimmten Bedingungen können Fachbücher als Werbungskosten oder Betriebsausgaben steuerlich geltend gemacht werden. Voraussetzung ist, dass die Bücher beruflich genutzt werden und einen direkten Bezug zur ausgeübten Tätigkeit haben. Es ist wichtig, die entsprechenden Belege aufzubewahren und die Ausgaben in der Steuererklärung anzugeben. Es empfiehlt sich, im Zweifelsfall einen Steuerberater oder das Finanzamt zu konsultieren, um sicherzustellen, dass die Absetzbarkeit der Fachbücher korrekt erfolgt. **
-
Wer ist berechtigt, eine Erbschaft anzutreten, wenn der Erblasser kein Testament hinterlassen hat?
Gemäß gesetzlicher Erbfolge sind die nächsten Verwandten des Erblassers berechtigt, die Erbschaft anzutreten. Dies sind in erster Linie die Kinder, Ehepartner und Eltern des Verstorbenen. Falls keine direkten Verwandten vorhanden sind, erben entferntere Verwandte wie Geschwister, Großeltern oder Onkel und Tanten. **
-
Welche rechtlichen Schritte müssen bei einer Erbauseinandersetzung unternommen werden, um den Nachlass fair und gerecht unter den Erben aufzuteilen, und welche Rolle spielen dabei Aspekte wie Testament, gesetzliche Erbfolge und Vermögensbewertung?
Bei einer Erbauseinandersetzung müssen zunächst alle Erben ermittelt und benachrichtigt werden, um eine faire Verteilung des Nachlasses sicherzustellen. Falls ein Testament vorhanden ist, muss dieses geprüft und entsprechend berücksichtigt werden. Sollte kein Testament vorliegen, greift die gesetzliche Erbfolge, die die Erbquoten der einzelnen Erben festlegt. Die Vermögensbewertung spielt eine wichtige Rolle, da der Wert des Nachlasses aufgeteilt werden muss, wobei Immobilien, Wertpapiere und andere Vermögenswerte berücksichtigt werden müssen. Es ist ratsam, sich bei einer Erbauseinandersetzung von einem Anwalt beraten zu lassen, um rechtliche Schritte korrekt zu unternehmen und Streitigkeiten unter den Erben zu vermeiden. **


Wie können Erben ihr Erbrecht geltend machen, wenn der Verstorbene kein Testament hinterlassen hat? Welche gesetzlichen Regelungen gelten in solchen Fällen?
Erben können ihr Erbrecht geltend machen, indem sie einen Antrag auf Eröffnung der gesetzlichen Erbfolge beim Nachlassgericht stellen. In solchen Fällen greift die gesetzliche Erbfolge gemäß den Regelungen des Bürgerlichen Gesetzbuches, die die Erbfolge in Abwesenheit eines Testaments regeln. **
Was passiert mit einer Erbschaft, wenn der/die Erblasser/in kein Testament hinterlassen hat?
Wenn der/die Erblasser/in kein Testament hinterlassen hat, greift die gesetzliche Erbfolge. Die Erbschaft wird dann gemäß den gesetzlichen Regelungen unter den gesetzlichen Erben aufgeteilt. Falls keine gesetzlichen Erben vorhanden sind, fällt die Erbschaft an den Staat. **
Top-Angebote
Produkte zum Begriff Erbrecht-Fachbücher-von-Dieter:
-
Erbrecht, Fachbücher von Dieter LeipoldDas Fachbuch "Erbrecht" von Dieter Leipold bietet eine umfassende Einführung in das deutsche Erbrecht und richtet sich sowohl an Studierende als auch an Praktiker. Die neue, vollständig überarbeitete Auflage zeichnet sich durch einen klaren didaktischen Aufbau aus, der durch zahlreiche Beispielsfälle und Kontrollfragen ergänzt wird. Diese Struktur ermöglicht es den Lesern, das erlernte Wissen effektiv zu wiederholen und zu vertiefen. Das Buch ist ein bewährter Begleiter für das Studium sowie für das Rechtsreferendariat und bereitet gezielt auf Klausuren und Staatsexamina vor, in denen das Erbrecht einen wesentlichen Bestandteil darstellt. Die ausführlichen Rechtsprechungsnachweise bieten zudem wertvolle Orientierungshilfen für die praktische Anwendung des Erbrechts.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
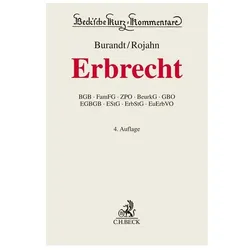
Erbrecht, Fachbücher von Wolfgang Burandt, Dieter Rojahn, Argiris BalomatisZum Werk Der Querschnittskommentar zum Erbrecht in der Reihe der Beck'schen Kurzkommentare enthält nicht nur die Regelungen des 5. Buchs des BGB (§ 1922 ff. BGB). Zahlreiche erbrechtliche Nebengesetze werden ebenfalls komplett oder in Auszügen kommentiert. Der Kommentar deckt damit den gesamten Prüfungskatalog der Ausbildung zum Fachanwalt für Erbrecht ab. Inhalt Materielles Recht - Erbrecht, Vorsorgevollmacht, vorweggenommene Erbfolge, Schenkung, Sozialhilferegress, Schnittstellen zum Familien- und Sachenrecht, Patientenverfügung, digitaler Nachlass Materielle Nebengesetze - GrdstVG, LPartG, SGB XII, ApoG, PersBefG, GastG, PStG, WaffG, Berufsrecht der Rechtsanwälte und Steuerberater Verfahrensrecht - FamFG, IntErbVG, ZPO, InsO, BeurkG, BNotO, GBO, VerschG, HöfeO, LWvfG, Anerbenrechte, HeimG Kosten- und Vergütungsrecht - RVG, GNotKG Europäisches und Internationales Erbrecht - EGBGB, EuErbVO, Länderberichte Steuerrecht - ErbStG, EStG Vorteile auf einen Blick - für Beratung und Prozess - für alle Spezialfragen - für Mandate mit Auslandsbezug Zur Neuauflage Die Neuauflage enthält alle einschlägigen Gesetzesreformen der abgelaufenen Legislaturperiode, z.B. das KostRÄG. Die Kommentierung des BGB wird ergänzt um die Vorschriften zum Niessbrauch (§§ 1085 ff. BGB). Neue Länderberichte zu China, Japan und den Niederlanden ergänzen den internationalen Teil. Zielgruppe Für Rechtsanwaltschaft, Fachanwaltschaft für Erbrecht, Richterschaft, Rechtspflegerinnen und Rechtspfleger, Testamentsvollstreckung sowie Notariate.279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erbrecht, Fachbücher von Wolfgang BurandtDas Fachbuch "Erbrecht" von DTV bietet eine umfassende Sammlung relevanter Gesetze und Verordnungen, die für das Erbrecht in Deutschland von Bedeutung sind. Es enthält Auszüge aus dem Bürgerlichen Gesetzbuch (BGB), dem Einführungsgesetz zum BGB sowie der Erbrechtsverordnung der Europäischen Union. Darüber hinaus werden internationale Regelungen und Abkommen, wie das Haager Testamentsübereinkommen und verschiedene Konsularverträge, behandelt. Das Buch ist eine wertvolle Ressource für Studierende, Juristinnen und Juristen sowie alle, die sich mit den komplexen Aspekten des Erbrechts auseinandersetzen möchten. Mit einem klar strukturierten Inhalt und einer Vielzahl von gesetzlichen Grundlagen bietet es eine solide Grundlage für das Verständnis der rechtlichen Rahmenbedingungen im Erbrecht. Die umfassende Darstellung der relevanten Gesetze und Verordnungen macht es zu einem unverzichtbaren Nachschlagewerk in diesem Fachgebiet.25,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erbrecht und Testament bei EhegattenErbrecht und Testament bei Ehegatten , Allumfassend beraten und gestalten. Das "Berliner-Testament" stellt in Deutschland die wohl häufigste Form des Ehegattentestaments dar. Ob es tatsächlich für die persönliche und wirtschaftliche Situation von Ehegatten zweckmäßig ist oder andere Gestaltungsmöglichkeiten geeigneter sind, muss stets am Einzelfall beurteilt werden - immer unter dem Blickwinkel von Abwicklung und Folgewirkungen. Das neue FamRZ-Buch bietet dazu die aktuelle, kompakte und praxisnahe Grundlage, u.a. mit Gesetzliche Erbfolge und Pflichtteilsrecht - Testamentsgestaltung (Ehegattentestament, Geschiedenentestament) - Wechselbezüglichkeit und deren Folgen- EuErbVO/EuGüVO - Verträge zugunsten Dritter (Lebensversicherung/Gemeinschaftskonten) - Ausschlagung und Haftungsbeschränkung - Steuerrecht - Familienrecht - Sozialrecht - Bestattungsrecht. Zahlreiche Beispielsfälle und Musterformulierungen. Profitieren Sie dabei von der fachlichen Kompetenz und der langjährigen Praxiserfahrung des spezialisierten Autorenteams: RA Raphael Busch, FA ErbR, Emmendingen - RA/StB Dr. Arne Hahner, FA StR, Hamburg - RA¿ín Kornelia Kotte, FA¿in FamR, Bielefeld - RA/Notar Dr. Pierre Plottek, FA ErbR, Bochum - RA¿ín Beatrix A. Ruetten, FA¿in FamR/ErbR, Hamburg - RA/Notar Ulf Schönenberg-Wessel, FA ErbR/SozR/VersR, Kiel - RA Matthias Wolff, FA FamR/ArbR, Kiel. Besonders zu empfehlen für Notariat, Anwaltschaft und Nachlassgerichte. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20231005, Produktform: Kartoniert, Titel der Reihe: FamRZ-Buch#46#, Redaktion: Schönenberg-Wessel, Ulf, Auflage: 23000, Auflage/Ausgabe: 1. Auflage, Keyword: Berliner Testament; Berliner-Testament; Ehegatten; Eherecht; Erbrecht; Erbschaftsteuer; Musterformulierung; Sozialrecht; Testament, Fachschema: Familienrecht~Sozialrecht~Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Familienrecht~Erbschafts- und Schenkungssteuer~Erbrecht~Zivilrecht, Privatrecht, allgemein, Region: Deutschland, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Sozialrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXIV, Seitenanzahl: 462, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gieseking E.U.W. GmbH, Verlag: Gieseking E.U.W. GmbH, Verlag: Gieseking, Ernst und Werner, GmbH, Verlag, Länge: 222, Breite: 152, Höhe: 30, Gewicht: 651, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird der Nachlass nach deutschem Erbrecht unter den Erben verteilt?
Der Nachlass wird gemäß der gesetzlichen Erbfolge unter den Erben aufgeteilt. Dabei werden zunächst die gesetzlichen Erben ermittelt, die in der gesetzlichen Erbfolge festgelegt sind. Anschließend wird das Erbe entsprechend dem Verwandtschaftsgrad aufgeteilt, wobei Ehepartner und Kinder in der Regel bevorzugt werden. **
-
Wie können die Erben eines Verstorbenen ihr Erbrecht in Anspruch nehmen, wenn kein Testament vorhanden ist?
Die Erben müssen einen Erbschein beim zuständigen Nachlassgericht beantragen, um ihr Erbrecht nachzuweisen. Falls kein Testament vorhanden ist, richtet sich die Erbfolge nach gesetzlichen Regelungen, wie z.B. der gesetzlichen Erbfolge gemäß Bürgerliches Gesetzbuch. Die Erben können dann das Erbe antreten und über das Vermögen des Verstorbenen verfügen. **
-
Welche Regelungen gibt es im Erbrecht für die Verteilung von Vermögenswerten an Erben?
Im Erbrecht gibt es gesetzliche Regelungen, die die Verteilung von Vermögenswerten an Erben regeln. Diese Regelungen legen fest, wer als Erbe gilt und wie das Vermögen auf die Erben aufgeteilt wird. Falls keine testamentarische Verfügung vorliegt, greift die gesetzliche Erbfolge. **
-
Kann man Fachbücher von der Steuer absetzen?
Kann man Fachbücher von der Steuer absetzen? Ja, unter bestimmten Bedingungen können Fachbücher als Werbungskosten oder Betriebsausgaben steuerlich geltend gemacht werden. Voraussetzung ist, dass die Bücher beruflich genutzt werden und einen direkten Bezug zur ausgeübten Tätigkeit haben. Es ist wichtig, die entsprechenden Belege aufzubewahren und die Ausgaben in der Steuererklärung anzugeben. Es empfiehlt sich, im Zweifelsfall einen Steuerberater oder das Finanzamt zu konsultieren, um sicherzustellen, dass die Absetzbarkeit der Fachbücher korrekt erfolgt. **
Ähnliche Suchbegriffe für Erbrecht-Fachbücher-von-Dieter
-
Erbrecht, Fachbücher von Urs FaselDas Fachbuch "Erbrecht" bietet eine umfassende Analyse der aktuellen Entwicklungen im Erbrecht, die im Jahr 2025 in der Schweiz in Kraft traten. Es behandelt wesentliche Neuerungen, wie die Erleichterung der Stiefkindadoption und deren Auswirkungen auf die gesetzliche Erbfolge. Zudem wird die überarbeitete Wegleitung zu grenzüberschreitenden Nachlassfällen des Bundesamts für Justiz thematisiert. Das Buch enthält auch Informationen zu einer Petition, die das Einstimmigkeitsprinzip im Erbrecht durch ein Mehrheitsprinzip ersetzen möchte. Der zweite Teil des Bandes versammelt relevante Rechtsprechung aus dem Jahr 2025, einschliesslich wichtiger Bundesgerichtsentscheidungen. Dieses Werk ist ein unverzichtbares Nachschlagewerk für alle, die sich mit den neuesten Entwicklungen im Erbrecht auseinandersetzen möchten.78,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erbrecht, Fachbücher von Elmar UricherDas Formularbuch für das gesamte Erbrecht. Unabhängig davon, ob eine testamentarische Verfügung erstellt oder im Erbfall angefochten wird, ist der Beratungsbedarf hoch und die Themen sind vielfältig: Ansprüche von Alleinerben/Erbengemeinschaft, Vermächtnisse, Pflichtteilsrecht, Vollstreckung von Testamenten, Verfahren zum Erbschein, Erstellung testamentarischer Verfügungen, Unternehmensnachfolge, Nachlasspflegschaft und -verwaltung, Nachlassinsolvenz, vorweggenommene Erbfolge und Steuerrecht. Über 600 Musterformulare, Checklisten und praktische Hinweise bieten kreative und verfahrensrechtliche Lösungen für erbrechtliche Fragestellungen, stets unter Berücksichtigung von steuerrechtlichen und gebührenrechtlichen Tipps. Bereits berücksichtigt sind die Reform des Betreuungs- und Pflegegesetzes, das Jahressteuergesetz 2022 und Änderungen des Bewertungsgesetzes.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erbrecht, Fachbücher von J. v. StaudingerDas Fachbuch "Erbrecht" von J. v. Staudinger bietet eine umfassende und detaillierte Analyse des Erbrechts, das für Studierende und Fachleute im Bereich der Rechtswissenschaften von Bedeutung ist. Mit einem soliden Umfang von 832 Seiten behandelt das Werk sowohl grundlegende als auch komplexe Aspekte des Erbrechts und ist somit eine wertvolle Ressource für alle, die sich mit diesem Thema auseinandersetzen möchten. Der feste Einband sorgt für Langlebigkeit und eine ansprechende Präsentation. Die zweite Auflage, veröffentlicht im Jahr 1907, reflektiert die damaligen rechtlichen Rahmenbedingungen und bietet historische Einblicke in die Entwicklung des Erbrechts in Deutschland. Das Buch ist in deutscher Sprache verfasst und richtet sich an Leser, die ein vertieftes Verständnis der rechtlichen Grundlagen und der praktischen Anwendung des Erbrechts suchen.229,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erbrecht, Erbschaftsteuer, Schenkungsteuer, Fachbücher von Michael HeilDas Fachbuch "Erbrecht, Erbschaftsteuer, Schenkungsteuer" aus der Lehrbuchreihe "Grundkurs des Steuerrechts" bietet eine umfassende Einführung in die wesentlichen Aspekte des Erbrechts und der damit verbundenen steuerlichen Regelungen. Die 7. Auflage behandelt die zivilrechtlichen Grundlagen des Erbrechts, den Erwerb von Todes wegen sowie die Regelungen zur Zugewinngemeinschaft. Zudem werden Schenkungen und deren Sonderformen, die Wertermittlung nach den Vorschriften des Bewertungsgesetzes sowie Steuerbefreiungen und -begünstigungen detailliert erläutert. Durch zahlreiche Beispiele, Übungsaufgaben und komplexe Fälle wird der Lernstoff anschaulich vermittelt und ermöglicht eine eigenständige Lernkontrolle. Dieses Buch richtet sich an Studierende und Auszubildende in Steuerberufen, insbesondere an Beamt:innen der Steuerverwaltung, die sich in der Anfangsphase ihrer Ausbildung befinden. Es eignet sich auch hervorragend zur Prüfungsvorbereitung für angehende Steuerfachwirt:innen.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist berechtigt, eine Erbschaft anzutreten, wenn der Erblasser kein Testament hinterlassen hat?
Gemäß gesetzlicher Erbfolge sind die nächsten Verwandten des Erblassers berechtigt, die Erbschaft anzutreten. Dies sind in erster Linie die Kinder, Ehepartner und Eltern des Verstorbenen. Falls keine direkten Verwandten vorhanden sind, erben entferntere Verwandte wie Geschwister, Großeltern oder Onkel und Tanten. **
-
Welche rechtlichen Schritte müssen bei einer Erbauseinandersetzung unternommen werden, um den Nachlass fair und gerecht unter den Erben aufzuteilen, und welche Rolle spielen dabei Aspekte wie Testament, gesetzliche Erbfolge und Vermögensbewertung?
Bei einer Erbauseinandersetzung müssen zunächst alle Erben ermittelt und benachrichtigt werden, um eine faire Verteilung des Nachlasses sicherzustellen. Falls ein Testament vorhanden ist, muss dieses geprüft und entsprechend berücksichtigt werden. Sollte kein Testament vorliegen, greift die gesetzliche Erbfolge, die die Erbquoten der einzelnen Erben festlegt. Die Vermögensbewertung spielt eine wichtige Rolle, da der Wert des Nachlasses aufgeteilt werden muss, wobei Immobilien, Wertpapiere und andere Vermögenswerte berücksichtigt werden müssen. Es ist ratsam, sich bei einer Erbauseinandersetzung von einem Anwalt beraten zu lassen, um rechtliche Schritte korrekt zu unternehmen und Streitigkeiten unter den Erben zu vermeiden. **
-
Wie können Erben ihr Erbrecht geltend machen, wenn der Verstorbene kein Testament hinterlassen hat? Welche gesetzlichen Regelungen gelten in solchen Fällen?
Erben können ihr Erbrecht geltend machen, indem sie einen Antrag auf Eröffnung der gesetzlichen Erbfolge beim Nachlassgericht stellen. In solchen Fällen greift die gesetzliche Erbfolge gemäß den Regelungen des Bürgerlichen Gesetzbuches, die die Erbfolge in Abwesenheit eines Testaments regeln. **
-
Was passiert mit einer Erbschaft, wenn der/die Erblasser/in kein Testament hinterlassen hat?
Wenn der/die Erblasser/in kein Testament hinterlassen hat, greift die gesetzliche Erbfolge. Die Erbschaft wird dann gemäß den gesetzlichen Regelungen unter den gesetzlichen Erben aufgeteilt. Falls keine gesetzlichen Erben vorhanden sind, fällt die Erbschaft an den Staat. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.