Domain firmenerbe.de kaufen?
Wir ziehen mit dem Projekt
firmenerbe.de um.
Sind Sie am Kauf der Domain
firmenerbe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain firmenerbe.de kaufen?
Wer ist berechtigt, eine Erbschaft anzutreten, wenn der Erblasser kein Testament hinterlassen hat?
Gemäß gesetzlicher Erbfolge sind die nächsten Verwandten des Erblassers berechtigt, die Erbschaft anzutreten. Dies sind in erster Linie die Kinder, Ehepartner und Eltern des Verstorbenen. Falls keine direkten Verwandten vorhanden sind, erben entferntere Verwandte wie Geschwister, Großeltern oder Onkel und Tanten. **
Welche rechtlichen Schritte müssen bei einer Erbauseinandersetzung unternommen werden, um den Nachlass fair und gerecht unter den Erben aufzuteilen, und welche Rolle spielen dabei Aspekte wie Testament, gesetzliche Erbfolge und Vermögensbewertung?
Bei einer Erbauseinandersetzung müssen zunächst alle Erben ermittelt und benachrichtigt werden, um eine faire Verteilung des Nachlasses sicherzustellen. Falls ein Testament vorhanden ist, muss dieses geprüft und entsprechend berücksichtigt werden. Sollte kein Testament vorliegen, greift die gesetzliche Erbfolge, die die Erbquoten der einzelnen Erben festlegt. Die Vermögensbewertung spielt eine wichtige Rolle, da der Wert des Nachlasses aufgeteilt werden muss, wobei Immobilien, Wertpapiere und andere Vermögenswerte berücksichtigt werden müssen. Es ist ratsam, sich bei einer Erbauseinandersetzung von einem Anwalt beraten zu lassen, um rechtliche Schritte korrekt zu unternehmen und Streitigkeiten unter den Erben zu vermeiden. **

Ähnliche Suchbegriffe für Steuern
Top-Angebote
Produkte zum Begriff Steuern:
-
Steuern steuern, Fachbücher von Johann C. KöberDas Fachbuch "Steuern steuern" von Johann C. Köber bietet eine tiefgehende Analyse der Steuerstrategien, die von wohlhabenden Individuen und grossen Unternehmen genutzt werden, um ihre Steuerlast zu minimieren. Es wird erläutert, warum Durchschnittsverdiener oft stärker belastet werden und wie diese durch gezielte Strategien ihre Steuerlast nachhaltig senken können. Die im Buch vorgestellte "3-Säulen-Strategie" bietet praxisnahe Ansätze zur Steueroptimierung, ergänzt durch wertvolle Tipps zur Geldanlage und zum Schutz von Vermögenswerten. Diese siebte, überarbeitete Auflage des Bestsellers ist ein unverzichtbarer Ratgeber für alle, die ihre Finanzen besser steuern möchten und ein tieferes Verständnis für das Steuersystem entwickeln wollen.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Riedel, Christopher: Steuern beim Erben und SchenkenSteuern beim Erben und Schenken , Bei der Übertragung von Vermögen darf die damit verbundene Steuerlast nicht unberücksichtigt bleiben. Das vorliegende Werk gibt einen Überblick über die wesentlichen steuerlichen Aspekte bei Erbfällen und Schenkungen. Schwerpunkte sind dabei das Erbschaftsteuergesetz und das Bewertungsgesetz, es wird aber auch ein Blick auf die Ertragsteuern und die Grunderwerbsteuer geworfen. Das Buch richtet sich vor allem an diejenigen, die eine kompakte Zusammenfassung der gesetzlichen Rahmenbedingungen und Anwendungsvorgaben suchen. Die Änderungen erbschaftsteuerlicher Regelungen durch das Wachstumschancengesetz vom 27. März 2024 wurden berücksichtigt. Aus dem Inhalt: Erbschaft- und Schenkungsteuerrecht - persönliche und sachliche Steuerpflicht - Ermittlung des steuerpflichtigen Erwerbs - Bewertung des Erwerbs - persönliche und sachliche Steuerbefreiungen - Stundung - verfahrensrechtliche Aspekte Begünstigungen für das Produktivvermögen steuerorientierte Gestaltungen Grundzüge des Ertragsteuerrechts ertragsteuerliche Folgen der Erbauseinandersetzung Grunderwerbsteuer Umsatzsteuer Immobilienbewertung , Sonstige > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240617, Produktform: Kartoniert, Autoren: Riedel, Christopher, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 420, Keyword: Erbschaftsteuer; Erbschaftsteuerrecht; Schenkungsteuer; Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Erbrecht, Fachkategorie: Erbrecht, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 145, Höhe: 23, Gewicht: 540, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuern steuern – Das Arbeitsbuch, Fachbücher von Johann C. KöberDas Arbeitsbuch "Steuern steuern" von Johann C. Köber bietet eine umfassende Anleitung zur Optimierung der Steuerlast und zur Erreichung finanzieller Unabhängigkeit. Es richtet sich an alle, die ihre finanzielle Situation verbessern möchten, indem sie Steuern sparen. Mit über 100 kommentierten Charts und zahlreichen Übungen wird die bewährte Steuern-steuern-Strategie anschaulich vermittelt. Die praxisnahen Beispiele und Rechenbeispiele unterstützen die Leser dabei, die Konzepte besser zu verstehen und anzuwenden. Kontrollfragen am Ende jedes Kapitels ermöglichen es, das Gelernte zu überprüfen und zu vertiefen. Dieses Arbeitsbuch ist eine wertvolle Ressource für alle, die sich mit Steuer- und Finanzthemen auseinandersetzen möchten.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuern steuern, Fachbücher von Johann C. Köber, David KasperDas Fachbuch "Steuern steuern" von den Steuerberatern Johann C. Köber und David Kasper bietet eine umfassende und praxisnahe Anleitung zur Selbstverwaltung der eigenen Steuerangelegenheiten. Es richtet sich an alle, die ihre Steuerlast aktiv senken und Vermögen aufbauen möchten. Die Autoren erklären verständlich, warum wohlhabende Personen und grosse Unternehmen oft weniger Steuern zahlen und wie auch Einzelpersonen von diesen Strategien profitieren können. Mit der innovativen Drei-Säulen-Strategie wird aufgezeigt, wie man die komplexen deutschen Steuergesetze effektiv navigiert. Die Jubiläumsausgabe enthält aktualisierte Zahlen, Daten und Fakten sowie zusätzliche Strategien, um den Leserinnen und Lesern zu helfen, wie die Profis zu sparen. Dieses Standardwerk ist seit über einem Jahrzehnt eine wertvolle Ressource für alle, die ihre Finanzen selbst in die Hand nehmen möchten.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was passiert mit einer Erbschaft, wenn der/die Erblasser/in kein Testament hinterlassen hat?
Wenn der/die Erblasser/in kein Testament hinterlassen hat, greift die gesetzliche Erbfolge. Die Erbschaft wird dann gemäß den gesetzlichen Regelungen unter den gesetzlichen Erben aufgeteilt. Falls keine gesetzlichen Erben vorhanden sind, fällt die Erbschaft an den Staat. **
-
Wie viel Steuern zahlt man bei Erbschaft?
Die Höhe der Steuern, die bei einer Erbschaft gezahlt werden müssen, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Erbes, dem Verwandtschaftsverhältnis zwischen Erblasser und Erben sowie dem Wohnsitz des Erben. In Deutschland gibt es Freibeträge, bis zu denen keine Erbschaftsteuer anfällt. Über diesen Freibeträgen hinaus werden je nach Verwandtschaftsverhältnis und Wert des Erbes unterschiedliche Steuersätze fällig. Es empfiehlt sich daher, im Vorfeld eine genaue Beratung durch einen Steuerberater oder Anwalt einzuholen, um die steuerlichen Auswirkungen einer Erbschaft zu klären. **
-
Wie hoch sind die Steuern bei Erbschaft?
Die Höhe der Steuern bei einer Erbschaft hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Erbes, dem Verwandtschaftsverhältnis zwischen Erblasser und Erben sowie dem jeweiligen Steuersatz in dem Land, in dem die Erbschaft versteuert wird. In Deutschland gibt es beispielsweise Freibeträge, bis zu denen keine Erbschaftssteuer anfällt. Darüber hinaus können Steuersätze von 7% bis zu 50% je nach Höhe des Erbes und Verwandtschaftsverhältnis anfallen. Es ist daher ratsam, sich frühzeitig über die steuerlichen Aspekte einer Erbschaft zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was sind die rechtlichen Konsequenzen für die Erben, wenn der Erblasser kein Testament hinterlassen hat?
Wenn der Erblasser kein Testament hinterlassen hat, greift die gesetzliche Erbfolge. Die Erben werden nach der gesetzlichen Erbfolge ermittelt und erhalten entsprechend ihren gesetzlichen Erbteilen das Erbe. Es können jedoch Streitigkeiten und Unklarheiten über die Erbfolge entstehen. **

Was sind die Vor- und Nachteile des Besitzes von unbeweglichem Vermögen in Bezug auf Steuern, Erbschaft und Vermögensverwaltung?
Der Besitz von unbeweglichem Vermögen wie Immobilien kann steuerliche Vorteile bieten, da Abschreibungen und Hypothekenzinsen steuerlich absetzbar sind. Allerdings können auch hohe Grundsteuern und Immobiliensteuern anfallen, die die Rendite des Vermögens mindern. Bei der Erbschaft kann unbewegliches Vermögen zu hohen Erbschaftssteuern führen, es sei denn, es wird durch geeignete Nachlassplanung geschützt. Die Vermögensverwaltung von unbeweglichem Vermögen erfordert oft zusätzlichen Aufwand und Kosten für Instandhaltung, Versicherung und Verwaltung, kann aber auch langfristige Stabilität und Wertsteigerung bieten. **
Wie wird die Erbfolge geregelt, wenn der Verstorbene kein Testament hinterlassen hat? Welche Rolle spielen gesetzliche Erben in der Erbfolge?
Wenn der Verstorbene kein Testament hinterlassen hat, regelt das Gesetz die Erbfolge nach der gesetzlichen Erbfolge. Dabei werden die gesetzlichen Erben in einer bestimmten Reihenfolge berücksichtigt, beginnend mit Ehepartner und Kindern. Die gesetzlichen Erben haben das Recht, das Erbe anzunehmen oder auszuschlagen. **
Top-Angebote
Produkte zum Begriff Steuern:
-
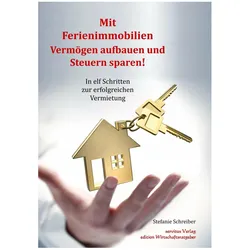
Mit Ferienimmobilien Vermögen aufbauen und Steuern sparen!, Fachbücher von Stefanie SchreiberÜberarbeitete und aktualisierte Auflage 2017/2018. Welche Möglichkeiten haben Sie in diesen wirtschaftlich unsicheren Zeiten, Vermögen aufzubauen? Wie und wo können Sie bei den derzeit niedrigen Zinsen attraktive Renditen realisieren? Welche Alternativen haben Sie zu den Kapitalmärkten? Dieser Ratgeber zeigt Ihnen betriebswirtschaftlich und praktisch fundiert, wie Sie in elf Schritten zum erfolgreichen Vermieter einer Ferienimmobilie werden - auch ohne Eigenkapital. Er klärt für Sie die folgenden Fragen: 1. Was ist bei der Auswahl der Immobilie zu beachten? 2. Mit welchen Aspekten berechnen Sie die Wirtschaftlichkeit? 3. Wie wirken sich welche Formen der Finanzierung steuerlich aus? 4. Welche spezifischen Anforderungen gelten bei der Einrichtung? 5. Wie vermarkten Sie eine Ferienimmobilie erfolgreich? 6. Welche Aufgaben gehören zu der Verwaltung des Domizils? 7. Was leistet die Betreuung?.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuern steuern, Fachbücher von Johann C. KöberDas Fachbuch "Steuern steuern" von Johann C. Köber bietet eine tiefgehende Analyse der Steuerstrategien, die von wohlhabenden Individuen und grossen Unternehmen genutzt werden, um ihre Steuerlast zu minimieren. Es wird erläutert, warum Durchschnittsverdiener oft stärker belastet werden und wie diese durch gezielte Strategien ihre Steuerlast nachhaltig senken können. Die im Buch vorgestellte "3-Säulen-Strategie" bietet praxisnahe Ansätze zur Steueroptimierung, ergänzt durch wertvolle Tipps zur Geldanlage und zum Schutz von Vermögenswerten. Diese siebte, überarbeitete Auflage des Bestsellers ist ein unverzichtbarer Ratgeber für alle, die ihre Finanzen besser steuern möchten und ein tieferes Verständnis für das Steuersystem entwickeln wollen.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Riedel, Christopher: Steuern beim Erben und SchenkenSteuern beim Erben und Schenken , Bei der Übertragung von Vermögen darf die damit verbundene Steuerlast nicht unberücksichtigt bleiben. Das vorliegende Werk gibt einen Überblick über die wesentlichen steuerlichen Aspekte bei Erbfällen und Schenkungen. Schwerpunkte sind dabei das Erbschaftsteuergesetz und das Bewertungsgesetz, es wird aber auch ein Blick auf die Ertragsteuern und die Grunderwerbsteuer geworfen. Das Buch richtet sich vor allem an diejenigen, die eine kompakte Zusammenfassung der gesetzlichen Rahmenbedingungen und Anwendungsvorgaben suchen. Die Änderungen erbschaftsteuerlicher Regelungen durch das Wachstumschancengesetz vom 27. März 2024 wurden berücksichtigt. Aus dem Inhalt: Erbschaft- und Schenkungsteuerrecht - persönliche und sachliche Steuerpflicht - Ermittlung des steuerpflichtigen Erwerbs - Bewertung des Erwerbs - persönliche und sachliche Steuerbefreiungen - Stundung - verfahrensrechtliche Aspekte Begünstigungen für das Produktivvermögen steuerorientierte Gestaltungen Grundzüge des Ertragsteuerrechts ertragsteuerliche Folgen der Erbauseinandersetzung Grunderwerbsteuer Umsatzsteuer Immobilienbewertung , Sonstige > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240617, Produktform: Kartoniert, Autoren: Riedel, Christopher, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 420, Keyword: Erbschaftsteuer; Erbschaftsteuerrecht; Schenkungsteuer; Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Erbrecht, Fachkategorie: Erbrecht, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 145, Höhe: 23, Gewicht: 540, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist berechtigt, eine Erbschaft anzutreten, wenn der Erblasser kein Testament hinterlassen hat?
Gemäß gesetzlicher Erbfolge sind die nächsten Verwandten des Erblassers berechtigt, die Erbschaft anzutreten. Dies sind in erster Linie die Kinder, Ehepartner und Eltern des Verstorbenen. Falls keine direkten Verwandten vorhanden sind, erben entferntere Verwandte wie Geschwister, Großeltern oder Onkel und Tanten. **
-
Welche rechtlichen Schritte müssen bei einer Erbauseinandersetzung unternommen werden, um den Nachlass fair und gerecht unter den Erben aufzuteilen, und welche Rolle spielen dabei Aspekte wie Testament, gesetzliche Erbfolge und Vermögensbewertung?
Bei einer Erbauseinandersetzung müssen zunächst alle Erben ermittelt und benachrichtigt werden, um eine faire Verteilung des Nachlasses sicherzustellen. Falls ein Testament vorhanden ist, muss dieses geprüft und entsprechend berücksichtigt werden. Sollte kein Testament vorliegen, greift die gesetzliche Erbfolge, die die Erbquoten der einzelnen Erben festlegt. Die Vermögensbewertung spielt eine wichtige Rolle, da der Wert des Nachlasses aufgeteilt werden muss, wobei Immobilien, Wertpapiere und andere Vermögenswerte berücksichtigt werden müssen. Es ist ratsam, sich bei einer Erbauseinandersetzung von einem Anwalt beraten zu lassen, um rechtliche Schritte korrekt zu unternehmen und Streitigkeiten unter den Erben zu vermeiden. **
-
Was passiert mit einer Erbschaft, wenn der/die Erblasser/in kein Testament hinterlassen hat?
Wenn der/die Erblasser/in kein Testament hinterlassen hat, greift die gesetzliche Erbfolge. Die Erbschaft wird dann gemäß den gesetzlichen Regelungen unter den gesetzlichen Erben aufgeteilt. Falls keine gesetzlichen Erben vorhanden sind, fällt die Erbschaft an den Staat. **
-
Wie viel Steuern zahlt man bei Erbschaft?
Die Höhe der Steuern, die bei einer Erbschaft gezahlt werden müssen, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Erbes, dem Verwandtschaftsverhältnis zwischen Erblasser und Erben sowie dem Wohnsitz des Erben. In Deutschland gibt es Freibeträge, bis zu denen keine Erbschaftsteuer anfällt. Über diesen Freibeträgen hinaus werden je nach Verwandtschaftsverhältnis und Wert des Erbes unterschiedliche Steuersätze fällig. Es empfiehlt sich daher, im Vorfeld eine genaue Beratung durch einen Steuerberater oder Anwalt einzuholen, um die steuerlichen Auswirkungen einer Erbschaft zu klären. **
Ähnliche Suchbegriffe für Steuern
-
Steuern steuern – Das Arbeitsbuch, Fachbücher von Johann C. KöberDas Arbeitsbuch "Steuern steuern" von Johann C. Köber bietet eine umfassende Anleitung zur Optimierung der Steuerlast und zur Erreichung finanzieller Unabhängigkeit. Es richtet sich an alle, die ihre finanzielle Situation verbessern möchten, indem sie Steuern sparen. Mit über 100 kommentierten Charts und zahlreichen Übungen wird die bewährte Steuern-steuern-Strategie anschaulich vermittelt. Die praxisnahen Beispiele und Rechenbeispiele unterstützen die Leser dabei, die Konzepte besser zu verstehen und anzuwenden. Kontrollfragen am Ende jedes Kapitels ermöglichen es, das Gelernte zu überprüfen und zu vertiefen. Dieses Arbeitsbuch ist eine wertvolle Ressource für alle, die sich mit Steuer- und Finanzthemen auseinandersetzen möchten.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuern steuern, Fachbücher von Johann C. Köber, David KasperDas Fachbuch "Steuern steuern" von den Steuerberatern Johann C. Köber und David Kasper bietet eine umfassende und praxisnahe Anleitung zur Selbstverwaltung der eigenen Steuerangelegenheiten. Es richtet sich an alle, die ihre Steuerlast aktiv senken und Vermögen aufbauen möchten. Die Autoren erklären verständlich, warum wohlhabende Personen und grosse Unternehmen oft weniger Steuern zahlen und wie auch Einzelpersonen von diesen Strategien profitieren können. Mit der innovativen Drei-Säulen-Strategie wird aufgezeigt, wie man die komplexen deutschen Steuergesetze effektiv navigiert. Die Jubiläumsausgabe enthält aktualisierte Zahlen, Daten und Fakten sowie zusätzliche Strategien, um den Leserinnen und Lesern zu helfen, wie die Profis zu sparen. Dieses Standardwerk ist seit über einem Jahrzehnt eine wertvolle Ressource für alle, die ihre Finanzen selbst in die Hand nehmen möchten.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuern steuern mit Immobilien, Sachbücher von Johann C. Köber, David KasperDas Buch "Steuern steuern mit Immobilien" von den erfahrenen Steuerberatern Johann C. Köber und David Kasper bietet eine umfassende Anleitung zur Optimierung von Immobiliensteuern. Es richtet sich sowohl an angehende als auch an erfahrene Immobilieninvestoren und vermittelt praxiserprobte Strategien zur Nutzung des Steuerrechts. Der Inhalt ist in drei Teile gegliedert: Zunächst werden die Grundlagen des Steuerrechts erläutert, gefolgt von einer detaillierten Betrachtung der verschiedenen Steuerarten. Im abschliessenden Teil werden konkrete Strategien zur Umsetzung vorgestellt, unterstützt durch zahlreiche praxisnahe Beispiele. Dieses Buch ist ein unverzichtbares Werkzeug für alle, die ihre Steuerlast im Immobilienbereich effektiv steuern möchten.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch sind die Steuern bei Erbschaft?
Die Höhe der Steuern bei einer Erbschaft hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Erbes, dem Verwandtschaftsverhältnis zwischen Erblasser und Erben sowie dem jeweiligen Steuersatz in dem Land, in dem die Erbschaft versteuert wird. In Deutschland gibt es beispielsweise Freibeträge, bis zu denen keine Erbschaftssteuer anfällt. Darüber hinaus können Steuersätze von 7% bis zu 50% je nach Höhe des Erbes und Verwandtschaftsverhältnis anfallen. Es ist daher ratsam, sich frühzeitig über die steuerlichen Aspekte einer Erbschaft zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was sind die rechtlichen Konsequenzen für die Erben, wenn der Erblasser kein Testament hinterlassen hat?
Wenn der Erblasser kein Testament hinterlassen hat, greift die gesetzliche Erbfolge. Die Erben werden nach der gesetzlichen Erbfolge ermittelt und erhalten entsprechend ihren gesetzlichen Erbteilen das Erbe. Es können jedoch Streitigkeiten und Unklarheiten über die Erbfolge entstehen. **
-
Was sind die Vor- und Nachteile des Besitzes von unbeweglichem Vermögen in Bezug auf Steuern, Erbschaft und Vermögensverwaltung?
Der Besitz von unbeweglichem Vermögen wie Immobilien kann steuerliche Vorteile bieten, da Abschreibungen und Hypothekenzinsen steuerlich absetzbar sind. Allerdings können auch hohe Grundsteuern und Immobiliensteuern anfallen, die die Rendite des Vermögens mindern. Bei der Erbschaft kann unbewegliches Vermögen zu hohen Erbschaftssteuern führen, es sei denn, es wird durch geeignete Nachlassplanung geschützt. Die Vermögensverwaltung von unbeweglichem Vermögen erfordert oft zusätzlichen Aufwand und Kosten für Instandhaltung, Versicherung und Verwaltung, kann aber auch langfristige Stabilität und Wertsteigerung bieten. **
-
Wie wird die Erbfolge geregelt, wenn der Verstorbene kein Testament hinterlassen hat? Welche Rolle spielen gesetzliche Erben in der Erbfolge?
Wenn der Verstorbene kein Testament hinterlassen hat, regelt das Gesetz die Erbfolge nach der gesetzlichen Erbfolge. Dabei werden die gesetzlichen Erben in einer bestimmten Reihenfolge berücksichtigt, beginnend mit Ehepartner und Kindern. Die gesetzlichen Erben haben das Recht, das Erbe anzunehmen oder auszuschlagen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.